Règles et démarches
Surface de plancher et garage enterré : ce qui est déduit
En bref. Tout ce qui sert à garer des véhicules, rampes et aires de manœuvre comprises, sort du calcul de la surface de plancher, en application de l'article R111-22 du Code de l'urbanisme. Un garage enterré réservé aux voitures n'augmente donc pas cette surface. En revanche, la surface taxable qui sert à la taxe d'aménagement retient les stationnements clos et couverts : les deux calculs ne donnent pas le même résultat.
Ajouter un garage sous sa maison, c'est ajouter des mètres carrés construits. Une question revient alors dans presque chaque projet que nous étudions : ces mètres carrés font-ils basculer le dossier vers une autre autorisation, ou changer le montant de la taxe ? La réponse tient en deux définitions différentes, qu'il ne faut pas confondre. Nous les reprenons ici à partir des textes officiels.
La définition de l'article R111-22
L'article R111-22 du Code de l'urbanisme définit la surface de plancher comme la somme des surfaces de chaque niveau clos et couvert, mesurée à l'intérieur des façades, après une série de déductions (texte sur Légifrance). Service-Public, dans sa fiche vérifiée le 27 novembre 2024, liste parmi ces déductions les « surfaces au sol aménagées pour le stationnement des véhicules motorisés ou non (y compris les rampes d'accès et les aires de manœuvres) » (fiche F2868).
Autrement dit, tant que le volume sert au stationnement, il sort du calcul. Cela vaut pour un garage accolé, un sous-sol, et le garage enterré desservi par un monte-voiture.
Quelles autres surfaces sont déduites ?
La même fiche énumère, pour une maison, les autres déductions :
- l'épaisseur des murs autour des portes et fenêtres donnant sur l'extérieur ;
- les vides et trémies des escaliers et ascenseurs ;
- les surfaces dont la hauteur sous plafond est inférieure ou égale à 1,80 m ;
- les combles non aménageables ;
- l'épaisseur des matériaux isolants.
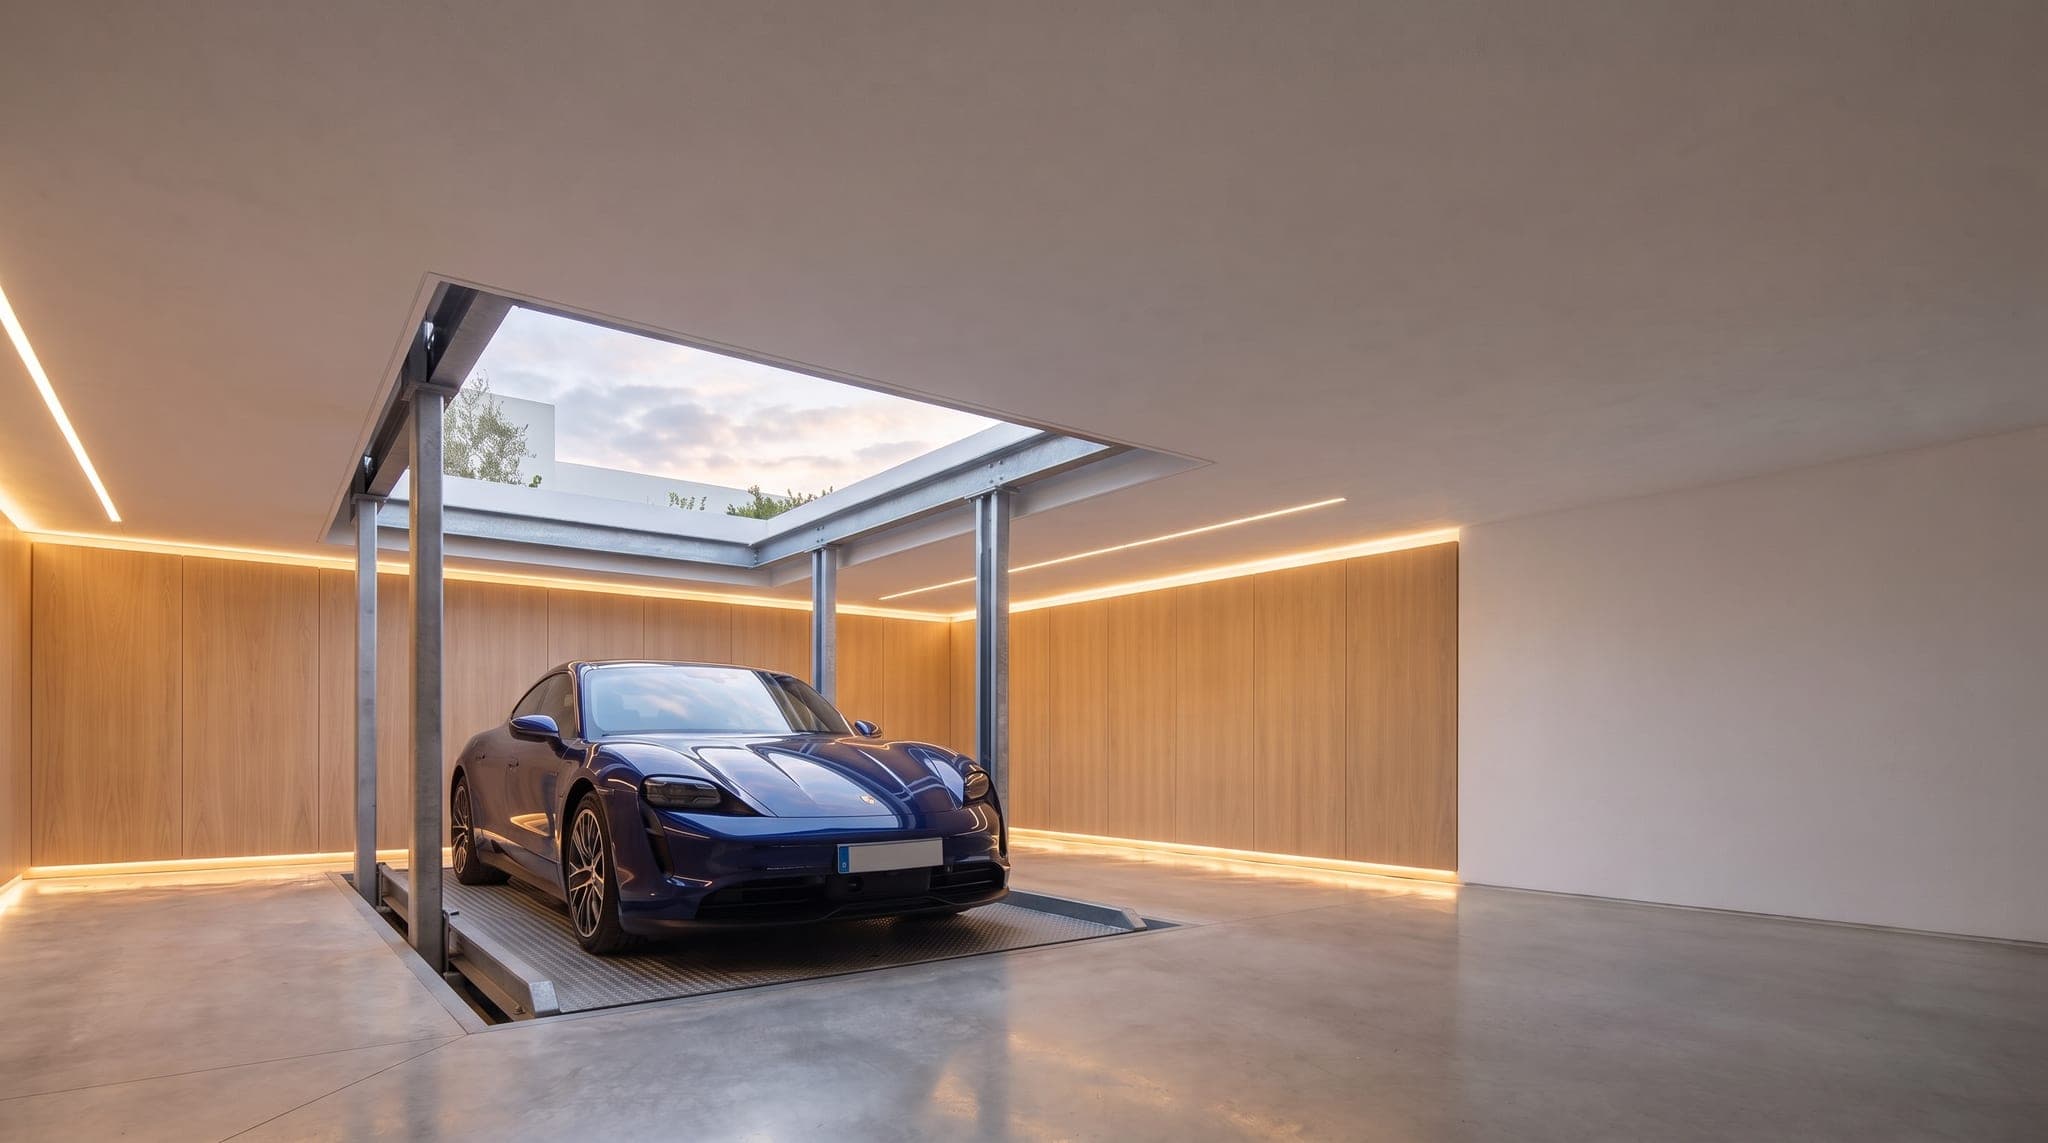
Pour un garage à monte-voiture, c'est d'abord la ligne du stationnement qui joue : la trémie par laquelle la plateforme passe d'un niveau à l'autre appartient au même ensemble dédié aux voitures, et le service urbanisme apprécie le tout sur plans.
Deux surfaces, deux traitements du garage
Le stationnement sort de la surface de plancher mais reste dans la surface taxable.
Surface de plancher
- À quoi elle sertType d'autorisation et recours à un architecte
- Stationnement clos et couvertDéduit, rampes et aires de manœuvre comprises
- Hauteur de 1,80 m ou moinsDéduite
Surface taxable
- À quoi elle sertCalcul de la taxe d'aménagement
- Stationnement clos et couvertCompté, comme les caves et les combles
- Hauteur de 1,80 m ou moinsDéduite
Le piège : un garage qui n'en est plus un
La déduction tient à l'usage. Un sous-sol présenté comme garage mais aménagé en salle de sport, en cave à vin avec salon ou en bureau n'est plus une surface de stationnement. S'il est clos, couvert et assez haut, il redevient de la surface de plancher.
C'est un point à garder en tête lors de la conception : si le garage enterré doit un jour accueillir un autre usage, la surface de plancher changera, et avec elle, peut-être, l'autorisation nécessaire. Mieux vaut le savoir avant de déposer le dossier.
Surface taxable : l'autre calcul
Pour la taxe d'aménagement, l'assiette change : c'est la surface taxable qui compte. Service-Public la définit comme « la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades, y compris les combles, les caves, et les stationnements » (fiche F2868). Les seules déductions citées sont l'épaisseur des murs autour des ouvertures, les vides et trémies des escaliers et ascenseurs, et les surfaces sous une hauteur de 1,80 m ou moins.
Conséquence pratique : un garage enterré fermé, qui ne compte pas dans la surface de plancher, entre en principe dans la surface taxable. La même fiche précise par ailleurs que les aires de stationnement font partie des aménagements qui ont une valeur forfaitaire pour ce calcul. Pour votre cas précis, le centre départemental des impôts fonciers est l'interlocuteur indiqué par l'administration.
Quel effet sur l'autorisation d'urbanisme ?
Service-Public rappelle que la surface de plancher sert à déterminer le type d'autorisation exigée et à savoir s'il faut recourir à un architecte. Comme le garage de stationnement est déduit, il ne pèse pas sur ce seuil-là. L'emprise au sol, qui est un autre critère, se calcule en revanche comme la projection verticale du volume construit : un garage enterré dont la dalle affleure le terrain, une trémie visible ou un accès couvert peuvent en créer.
Déclaration préalable ou permis de construire : la réponse dépend donc du projet précis. La combinaison des deux critères, et les règles propres au plan local d'urbanisme de la commune, se vérifient auprès du service urbanisme de la mairie avant de figer les plans.
Le cas du garage enterré sous le jardin
Beaucoup de projets placent le garage non pas sous la maison, mais sous la cour ou le jardin, avec le monte-voiture qui débouche au milieu de l'allée. La logique des deux calculs reste la même : le volume de stationnement sort de la surface de plancher mais entre dans la surface taxable dès qu'il est clos et couvert.
Ce qui change, c'est l'emprise au sol et l'aspect extérieur. Une dalle enterrée recouverte de terre ou de pavés, avec seulement le toit de la plateforme visible, ne se présente pas comme une construction ordinaire. Selon Service-Public, une aire de stationnement extérieure non couverte, au niveau du terrain naturel et sans fondations profondes, est exclue de l'emprise au sol ; un garage enterré, lui, a des fondations et un volume construit. La façon dont la commune apprécie ce type d'ouvrage se vérifie donc au cas par cas, idéalement avec un certificat d'urbanisme ou un échange avec le service instructeur avant le dépôt.
Comment préparer le dossier
Trois conseils pratiques, tirés de la lecture des textes :
- Faites figurer l'usage sur les plans. Le mot « stationnement » sur le niveau enterré, avec la trémie et le local technique identifiés, évite toute ambiguïté à l'instruction.
- Calculez les deux surfaces séparément. La surface de plancher pour l'autorisation, la surface taxable pour la taxe. Elles n'ont pas la même assiette.
- Anticipez le local technique. Le groupe hydraulique et l'armoire de commande occupent une petite pièce ; sa qualification doit être claire sur les plans.
Et côté projet de maison ?
Pour une villa neuve, le garage enterré s'intègre dès l'esquisse avec son monte-voiture, sa trémie et son local technique. Notre page villa et garage enterré détaille ce que l'architecte doit connaître de l'appareil avant de déposer le permis. Et si le monte-voiture lui-même reste à choisir, la page monte-voiture résidentiel présente les familles d'appareils et leurs besoins en fosse.